読んでほしい方
- Tesla Model YなどのEVを検討中で、保険料が気になる方
- 高額SUVからEVへ乗り換えたときの実額を知りたい方
- テスラは専用保険に入るしかないと思っている方
読後に取ってほしい行動:購入前に、候補車について現在の車とできるだけ近い補償条件で見積もりを取り、保険料だけでなく「何を守る契約か」まで比べてください。
この記事の要点:私の年間保険料はX7よりModel Y Lが21,420円高かった/契約上で確認できる大きな差は車両保険金額と新車特約/ただし、車種固有の料率などもあるため「EVだから高い」とも「この2点だけが原因」とも断定できない
見積もりの数字を見て、私は一度、桁を見直しました。
BMW X7より、Tesla Model Y Lの方が高い。
「あれ、逆だ」
X7の方が車格も当時の車両価格も上だったため、保険料もX7の方が高いと思い込んでいたからです。
結果は逆でした。しかし、これを「やっぱりEVの保険は高い」で終わらせると、もっと大切なことを見落とします。
この記事では、同じ契約者が同じSBI損保で契約した実額を並べ、どこまでが確認できる事実で、どこからが断定できないのかを整理します。
※保険料は契約者の年齢、等級、地域、車種、走行距離、補償内容などで変わります。以下はあくまで私の契約例です。商品・制度の情報は2026年9月1日時点で確認しています。
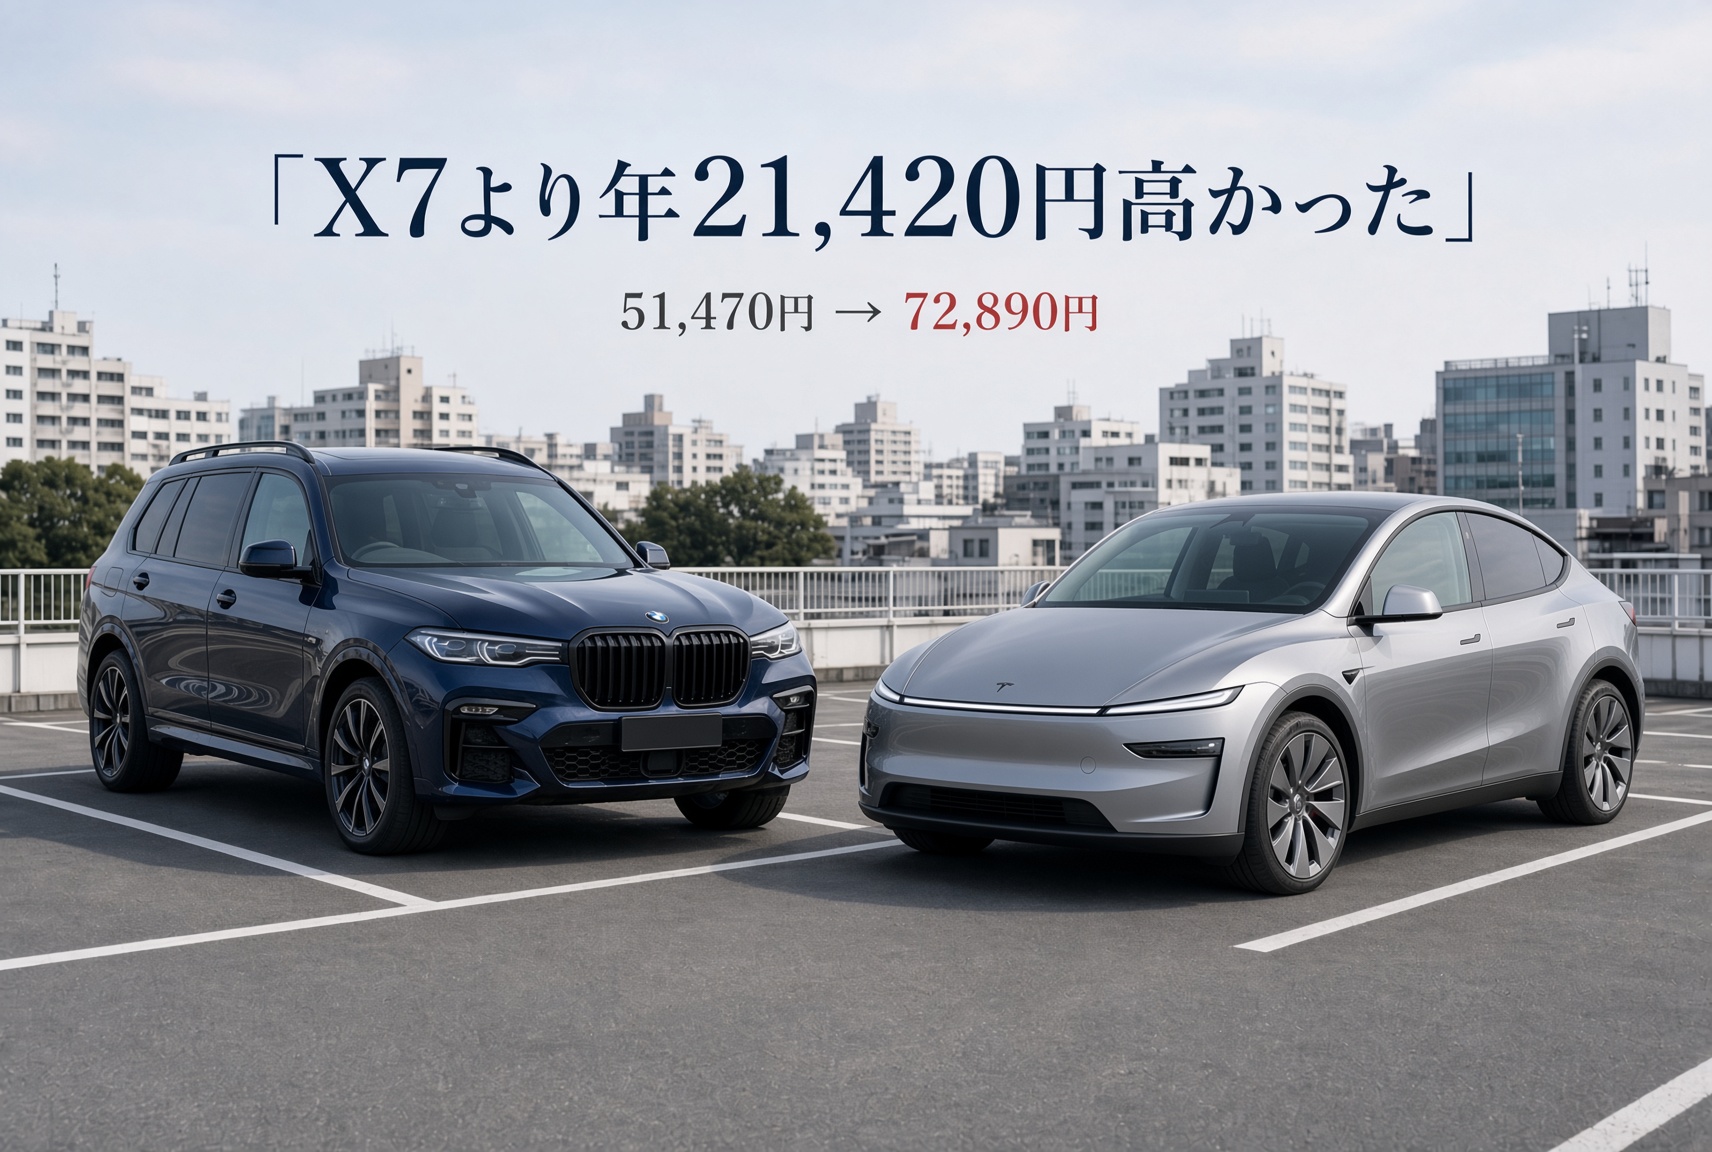
X7より、Model Y Lの方が年間21,420円高かった
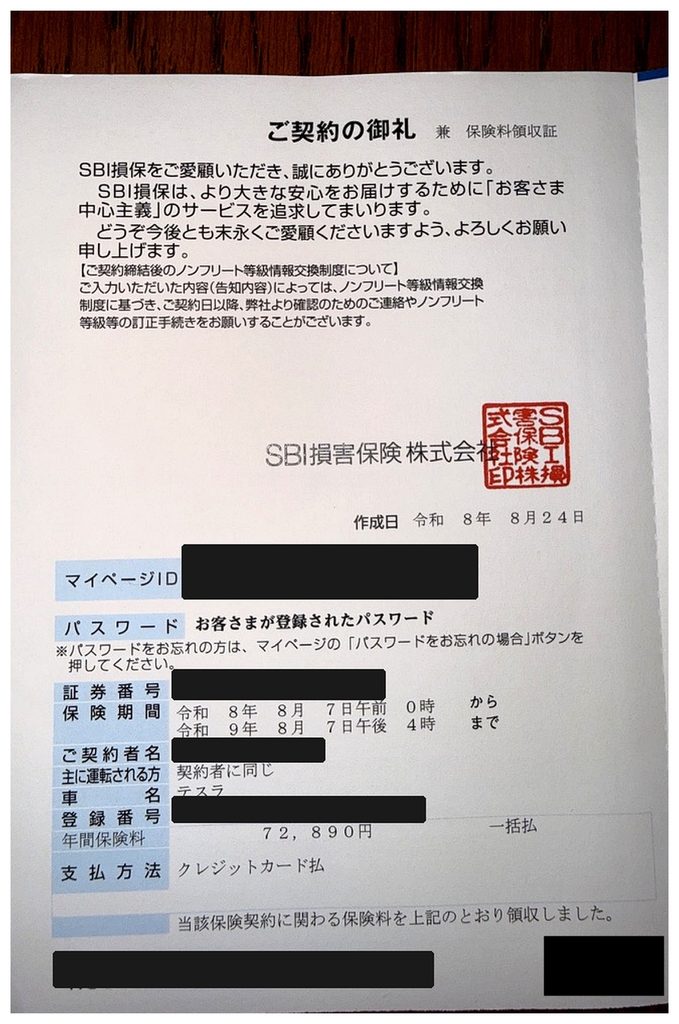
どちらも年払い・1年分の実額です。
- BMW X7:51,470円
- Tesla Model Y L:72,890円
- 差額:21,420円
差額は月あたりにすると約1,800円。家計全体を揺らすほどではありませんが、「X7より高い」という逆転には引っかかりました。
そこで、保険料だけでなく契約条件を並べました。
できるだけ条件をそろえると、「見える差」は2つだった
| 項目 | BMW X7(前の車) | Tesla Model Y L(今の車) |
|---|---|---|
| 保険会社 | SBI損保 | SBI損保 |
| 年間保険料 | 51,470円 | 72,890円 |
| ノンフリート等級 | 16等級 | 16等級(引き継ぎ) |
| 事故有係数適用期間 | 0年 | 0年 |
| 車両保険 | あり・限定型 | あり・限定型 |
| 免責・年齢条件・運転者限定・使用目的・走行距離区分 | 同条件 | 同条件 |
| 車両保険金額 | 510万円 | 600万円 |
| 新車特約 | なし | あり |
契約内容で大きく異なるのは、次の2点でした。
- Model Y Lの車両保険金額が90万円高い
- Model Y Lには新車特約がある
X7は中古車で購入したため、新車特約は付けていません。一方、新車のModel Y Lでは、大きな損害を受けたときの買い替えリスクを残したくなくて、新車特約を付けました。
SBI損保の説明では、新車特約は、対象となる事故で全損になった場合や、修理費が新車保険金額の50%以上となるなど所定の条件を満たした場合に、再取得費用または修理費用を補償する特約です。詳細は公式の新車特約の説明を確認してください。
ただし、21,420円の原因を「この2点だけ」とは言えない
ここは、初稿を書いてから立ち止まったところです。
契約画面で確認できる大きな差は、車両保険金額と新車特約の2つ。でも、車が変われば、車種や型式による料率も同じではありません。
損害保険料率算出機構によると、自動車保険の参考純率には、用途・車種、型式、年齢条件、過去の事故歴などに応じた料率区分があります。型式別料率クラスは毎年見直され、実際に使うクラスも保険会社によって異なる場合があります。
私はX7とModel Y Lの正確な料率クラスや、保険料の算定内訳までは確認できていません。
そのため、正確に言えるのは次の範囲です。
私の契約ではModel Y Lの方が21,420円高かった。契約内容上で確認できる大きな差は、車両保険金額と新車特約だった。ただし、それだけが差額の原因とは断定できない。
この線引きをしないまま「EVは高い」と一般化することも、逆に「補償設計だけの問題」と言い切ることもできません。
私が保険料より先に残したかったもの
保険料を下げるだけなら、車両保険を外す、免責金額を上げる、特約を減らすといった方法が考えられます。
しかし私は、車両保険金額を600万円にし、新車特約も付けました。補助金を差し引いた後の車両価格に近い金額を守りたい、と考えたからです。これは私の判断理由であり、実際に設定できる保険金額は保険会社から案内される範囲に従う必要があります。
これは「手厚いほど正解」という話ではありません。自己負担できる金額も、ローン残高も、買い替えの必要性も人それぞれです。大事なのは、補償を減らす前に「自分はどの損失を自分で負担できるのか」を決めることです。
年間21,420円の上乗せは、私にとっては許容範囲でした。燃料費がガソリン代から充電費用に変わり、税金も変わるため、保険単体ではなく所有コスト全体で受け止めています。
それでも、「車格が上のX7より高い」という感情面の引っかかりは、少し残っています。数字で納得することと、気持ちが完全に割り切れることは、別でした。
テスラ専用保険だけが選択肢ではなかった
テスラには、テスラオーナー向けの自動車保険プラン「InsureMyTesla」があります。テスラ公式の案内によると、引受保険会社は東京海上日動とSBI損保です。
一方、私が契約したのはInsureMyTeslaではなく、通常のSBI損保の任意保険でした。
X7の契約で中断証明書を発行し、X7を解約して新しく契約する形で16等級を引き継ぎました。そのうえで、限定型の車両保険と新車特約を付けられました。手続き方法は契約状況によって異なるため、同じ方法が使えるかは保険会社へ確認してください。
契約時には、以前はテスラに車両保険を付けにくかったが、今回の契約では付けられるようになった、という趣旨の説明も受けました。ただし、これは私がその時に受けた説明であり、すべてのテスラ・すべての契約に当てはまるわけではありません。
ここでの気づきは、「テスラは専用保険しか選べない」と思い込まなくてよい、ということです。契約の可否や条件は車種、契約者、時期によって変わるため、その時点の条件を専用プランと通常の任意保険の両方で確認する価値があります。
購入前にやる「5つの比較」
私の金額が、あなたの保険料になるわけではありません。再現すべきなのは金額ではなく、比べ方です。
- 車を契約する前に保険料を見積もる
- 現在の車と同じ保険会社・近い補償条件で比べる
- 車両保険金額、免責、特約を1行ずつ並べる
- 補償を減らす前に、自己負担できる損失額を決める
- 必要なら、同じ条件で複数社の見積もりを比べる
一括見積もりを使えば必ず安くなるわけでも、特定の保険会社が常に最安なわけでもありません。
比べるときは、最初に保険料を見るのではなく、まず補償条件をそろえる。そのうえで、保険料と自分が残せるリスクの両方を見る。
この順番なら、「安いから選ぶ」のではなく、「納得できる条件の中から選ぶ」に変わります。
結論:「EVは高いか」より、先に確かめることがある
私の場合、Tesla Model Y Lの年間保険料はBMW X7より21,420円高くなりました。
一方、契約内容上で確認できる大きな差は、車両保険金額が90万円高かったこと、新車特約を付けたことでした。ただし、型式別料率クラスなどの未確認要素があるため、差額の原因をこの2点だけに限定はできません。
だから、この比較から「EVは高い」と一般化するのも、「EVかどうかは関係ない」と言い切るのも早計です。
本当に確かめたいのは、あなたの条件でいくらになり、その契約で何を守れるか。
「EVの保険は高いらしい」という一言より、購入前の1回の見積もりの方が、はるかに役に立ちます。
X7からModel Y Lへなぜ乗り換えたのか。保険を含めた意思決定の全体像は、BMW X7からTesla Model Y Lに乗り換えた理由にまとめています。
いま、乗りたい車に、納得して乗ろう。

コメント
コメント一覧 (1件)
[…] 充電だけでなく、保険まで含めた所有条件を確認したい方は、テスラの自動車保険をBMW X7と実額で比べた記録も参考にしてください。 […]