読んでほしい方:ローンが残る高級車・輸入SUVを手放そうとしている方/査定額が残債を下回って戸惑っている方/下取り以外の選択肢も比較して決めたい方
読後に取ってほしい行動:まず「正確な残債額」「複数社の査定額」「同等車の店頭掲載価格」を並べ、自分が売却にかけられる時間も確認してください。
この記事の要点:最高査定額が残債を100万円以上下回った実体験/それでも下取りをすぐ選ばなかった理由/残債超過のときに確認したい4つの項目
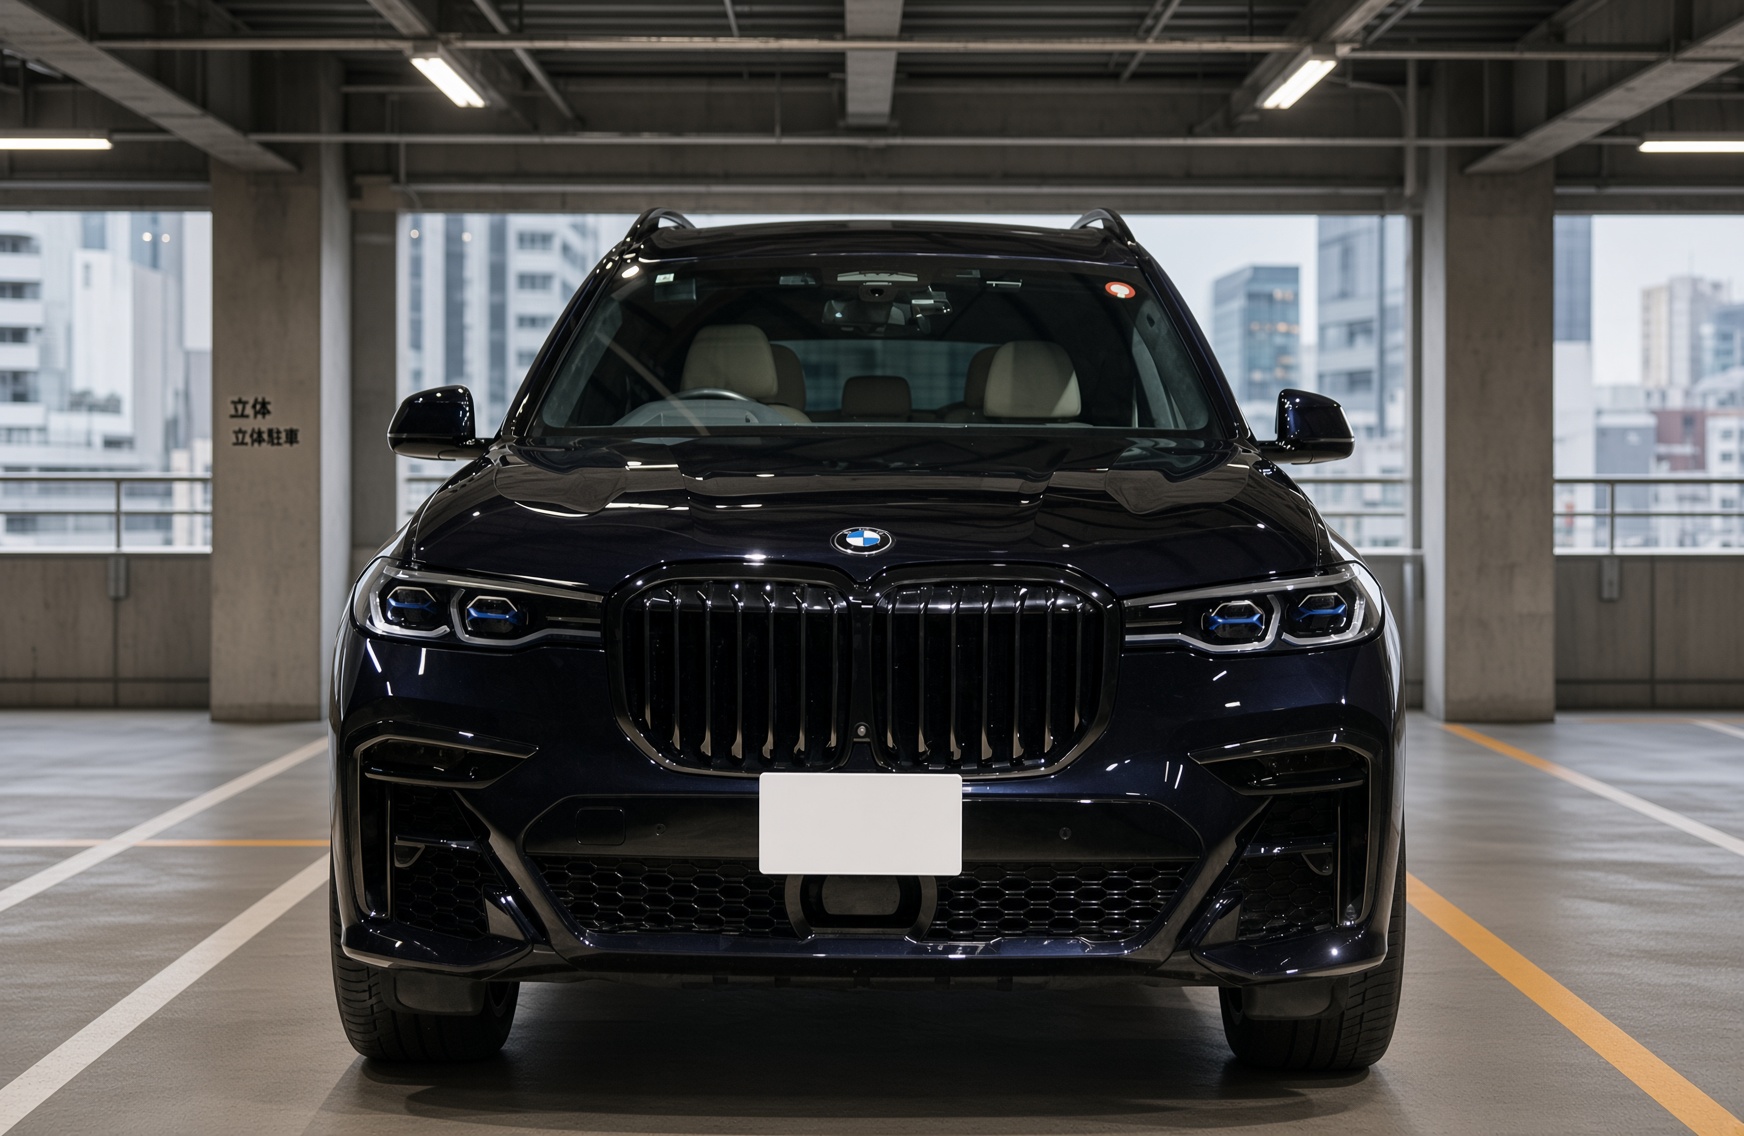
中古で購入したBMW X7を手放すとき、最初に直面したのは、査定額がローンの残債を大きく下回っているという現実でした。複数の査定を受けても、最も高い提示額は約440万円。残債には100万円以上届きませんでした。
こうしたときの選択肢の一つが、ディーラーへ下取りに出し、残債との差額の清算方法も含めて乗り換え手続きを相談することです。ローン商品や審査によっては、不足分を次の車のローンとまとめられる場合もあります。手続きを一つにまとめられる点は、下取りの大きな利点です。
それでも私は、すぐには下取りを選びませんでした。X7を急いで手放す必要がなく、ほかの売却先を比較する時間があったからです。最終的にはオークション形式のサービスを利用し、残債をカバーできる金額で手放せました。
この売却条件が整ったことは、X7からTesla Model Y Lへ進む判断を現実的にした要因の一つです。乗り換え全体の理由は「BMW X7からTesla Model Y Lへ乗り換えた理由」で整理しています。
この記事は、「下取りは損だからやめたほうがいい」という話ではありません。下取りの手軽さが自分の状況に合う人もいます。ここでは、残債を下回る査定を前に、私がどの数字を確認し、なぜ一度立ち止まったのかを実体験として整理します。売却手順の全体や利用したサービスの詳しい体験には踏み込まず、「残債超過の局面でどう判断したか」に絞ります。
最高査定額は、残債を100万円以上下回った
手放したのは、2020年式のBMW X7 35d Mスポーツです。新車登録から約4年半の中古車を約740万円で購入し、銀行ローンを利用していました。手放したのは、購入から約1年3か月後、新車登録から約5年半が経過した時期です。
一括査定から複数の買取業者による出張査定、ディーラーの下取り査定まで受けましたが、提示額は最高でも約440万円でした。これは当時のローン残債を100万円以上下回る水準です。
車を売った金額だけではローンを完済できない、いわゆる「残債超過」の状態でした。一般に「オーバーローン」と呼ばれることもあります。
一方、同じような年式・グレードのX7には、店頭掲載価格が約600万円の車もありました。ただし、約440万円は私のX7に対する査定額、約600万円は別の車両の掲載価格です。同一車両の仕入れ額と販売額を比較したものではなく、掲載価格が実際の成約価格とも限りません。走行距離、装備、状態、保証の有無などによっても条件は変わります。
それでも、査定額と店頭掲載価格という性質の異なる二つの数字を見たことで、一つの査定だけで売却判断を確定させず、ほかの売却方法も確認してから決めようと考えました。
それでも下取りをすぐ選ばなかった理由
一つの査定だけでは、売却条件を比較しきれない
下取りには、次の車の購入と今の車の売却をまとめて進められる利点があります。売却価格だけでなく、手続きにかかる時間や負担まで含めれば、下取りが合理的な選択になる人もいます。
一方で、次の車の値引きや支払条件と一体で商談が進むと、今の車だけの評価額をほかの査定と比べにくくなることがあります。私の場合、最高査定額と残債の差が100万円を超えていたため、手軽さを優先して決める前に、ほかの売却先で評価が変わる可能性を確認することにしました。
残債との差額は、支払方法を変えてもなくなるわけではありません。自分が負担する金額と、手続きを簡単にすることで得られる時間の両方を見える状態にしてから選ぶ必要があると考えました。
店頭掲載価格との差は、そのまま利益にできる金額ではない
私のX7の最高査定額は約440万円で、類似条件車の店頭掲載価格は約600万円でした。しかし、この差額をすべて売り手が取り戻せるわけではありません。
中古車販売店は、仕入れ後の点検・整備、商品化、保証、在庫、販売といった費用やリスクを負います。車両ごとの条件も異なるため、査定額と掲載価格の差だけを見て、業者の利益や自分が受け取れる金額を判断することはできません。
私がこの二つの数字から受け取ったのは、「160万円の差を取り戻せる」という結論ではなく、「売却先や売却方法が変われば、評価額も変わる可能性がある」という示唆でした。
私には、売却を急がずに比較する時間があった
下取り以外の方法を検討できた前提として、時間の余裕がありました。X7に大きな不満はなく、残債を大きく下回る金額で急いで売る必要もありませんでした。
当初は、個人間売買のサービスに出品し、条件の合う買い手を待てば残債をカバーできる可能性があると考えていました。すぐに現金化する必要がなかったため、査定額だけで判断せず、別の出口を探す時間を取れました。
これは、売却を急ぐ人にも同じ方法を勧めるという意味ではありません。次の車の納期が迫っている、駐車場所を空ける必要がある、手続きに時間をかけられないといった事情があれば、価格差を把握したうえで下取りの手軽さを選ぶことも、十分に納得できる判断です。
査定は、売るためだけの手続きではなかった
私は最初から「必ず売る」と決めて査定を依頼したわけではありません。X7に不満がなく、残債を大きく下回るなら、無理に手放すつもりはありませんでした。
それでも複数の査定を受けたのは、その時点で自分の車にどの程度の買取評価が付くのかを知るためです。一社の提示額だけでは、その金額が高いのか低いのかを判断できません。複数の実際の数字を並べることで、買取価格の幅と、その時点での最高査定額を確認できました。
査定は「売却するための手続き」であると同時に、「今は売らない」という結論も含めて判断するための材料集めになります。私の場合も、下取り、買取、個人間売買などの選択肢を先に決めず、まず数字を確認してから考えました。
最終的には、オークション形式のサービスで売却した
複数の査定で買取価格の水準を確認したあと、最終的にはオークション形式のサービスを利用してX7を手放しました。売却額は買取業者の最高査定額より100万円以上高く、残債もカバーできました。
私にとって重要だったのは、「最初に確認した査定水準で売る」以外の選択肢が実際に機能したことです。ただし、これは私のX7を、その時期、その条件で売却した結果にすぎません。車種、年式、走行距離、状態、市況によって結果は変わります。別の車でも100万円高くなることや、オークション形式なら必ず残債をカバーできることを示すものではありません。
また、売却額だけでなく、手数料、手続きにかかる時間、入金時期なども比較条件になります。価格だけを追うのではなく、自分が許容できる手間とリスクを含めて売却方法を選ぶ必要があります。
残債超過のときに確認したい4つのこと
1. 正確な残債額とローンの契約条件
ローン会社の明細などで、現在の残債と一括返済に必要な金額を確認します。ローンの種類や車検証上の所有者によって売却手続きが異なるため、必要に応じてローン会社へ売却時の手順も確認します。
2. 複数社の査定額
一社の提示だけで決めず、同じ時期に複数の査定額を並べます。ここで分かるのは絶対的な価値ではなく、その時点で買取業者から提示される価格の幅です。
3. 同等車の店頭掲載価格
年式やグレードだけでなく、走行距離、装備、状態なども近い車を確認します。ただし、掲載価格は成約価格ではなく、自分の車の査定額と単純比較できない点には注意が必要です。売却方法を広げて検討するための参考情報として使います。
4. 売却にかけられる時間
急いで手放す必要がなければ、複数の売却方法を比較する時間を取れます。反対に、売却時期が決まっているなら、手軽さや入金の確実性を優先する判断も合理的です。
この4項目を確認したうえで下取りが自分に合うと思えるなら、下取りを選べばいい。査定額と残債の差が大きく、比較する時間もあるなら、ほかの出口を探す価値があります。大切なのは、売却方法の一般的な優劣ではなく、自分の条件に合う方法を納得して選ぶことです。
まとめ
査定額が残債を下回っても、その査定を受けた時点で売却損が確定するわけではありません。売らずに乗り続けること、下取りで手続きをまとめること、ほかの買取先や売却方法を比較することができます。
私の場合は、正確な残債、複数社の査定額、類似車両の店頭掲載価格を確認し、売却を急ぐ必要があるかを考えました。その結果、すぐに下取りへ進まず、最終的には買取業者の最高査定額より100万円以上高い金額で手放せました。
下取りの手軽さを選ぶことも、時間をかけて別の出口を探すことも、それぞれに合理性があります。数字と自分の条件を並べ、いま乗っている車を納得して手放せるか。その判断を自分で下せるようになることが、この記事の目的です。

コメント